Domain unternehmenswachstum.de kaufen?
Wir ziehen mit dem Projekt
unternehmenswachstum.de um.
Sind Sie am Kauf der Domain
unternehmenswachstum.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unternehmenswachstum.de kaufen?
Wie wirken sich steuerliche Anreize auf die Wirtschaft aus?
Steuerliche Anreize können Unternehmen dazu motivieren, mehr zu investieren und zu expandieren, was das Wirtschaftswachstum fördert. Sie können auch Anreize schaffen, um Innovationen voranzutreiben und die Wettbewerbsfähigkeit zu stärken. Allerdings können sie auch zu Einnahmeausfällen für den Staat führen, wenn sie nicht ausgewogen und effektiv gestaltet sind. **
Was sind einige gängige steuerliche Anreize, die Unternehmen dazu ermutigen, in erneuerbare Energiequellen zu investieren?
Einige gängige steuerliche Anreize, die Unternehmen dazu ermutigen, in erneuerbare Energiequellen zu investieren, sind Steuergutschriften für erneuerbare Energieinvestitionen, beschleunigte Abschreibungen für erneuerbare Energieanlagen und Steuerbefreiungen für Einkommen aus erneuerbaren Energieprojekten. Diese Anreize helfen Unternehmen, die Kosten für den Übergang zu sauberer Energie zu senken und machen Investitionen in erneuerbare Energien wirtschaftlich attraktiver. **


Ähnliche Suchbegriffe für Steuerliche Anreize
Top-Angebote
Produkte zum Begriff Steuerliche Anreize:
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Verrechnungspreise, Fachbücher von Eva Greil, Stefan Greil, Katharina Becker, Felix Loose, Kerstin DaigfussDas Fachbuch "Steuerliche Verrechnungspreise" von Kiehl bietet einen fundierten und praxisorientierten Einstieg in das komplexe Thema der Verrechnungspreise. Anhand einer fiktiven Unternehmensgruppe und deren grenzüberschreitenden Transaktionen wird der Leser durch eine strukturierte Fallstudie geführt. Jedes Kapitel behandelt spezifische Aspekte, die auf den gemeinsamen Ausgangsfall Bezug nehmen, und orientiert sich an den OECD-Verrechnungspreisleitlinien. Die aktualisierte Neuauflage enthält neue Kapitel zu Anzeigepflichten, der Unterstützung durch künstliche Intelligenz, ESG-Kriterien sowie zur globalen Mindestbesteuerung. Dieses Handbuch richtet sich sowohl an Einsteiger, die die Grundlagen der steuerlichen Verrechnungspreise erlernen möchten, als auch an erfahrene Praktiker, die ihr Wissen vertiefen wollen. Es bietet eine klare Orientierung und Sensibilisierung für die Herausforderungen im Bereich der Verrechnungspreise.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
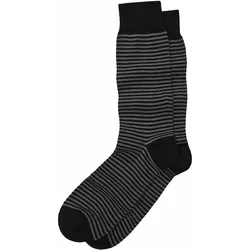
Fortschritt-Socke - 43-46Zebrastreifen to go. Von wegen Anhalten, unsere Socken sind textiler Fortschritt: modernes Gewebe mit langem Leben und dezenter Optik. Pflegeleicht und gepflegt gefertigt in der Lombardei laden sie ein zur Passeggiata, dem italienischen Ritual des Flanierens. Halten aber auch klaglos einen Marathon aus. Stehenbleiben werden da höchstens andere, um sie in Kombination mit klassischem Schuhwerk oder Sneakers hinreichend bewundern zu können.15,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Milchcremeseparator, Edelstahl, hohe Effizienz, Dunkelkhakieffiziente trennung: dieses produkt verwandelt schnell rohoder vollmilch in sahne und magermilch, sodass sie zeit und mühe bei ihren milchverarbeitungsaufgaben sparen.benutzerfreundliches design: für den einsatz auf dem tisch konzipiert, lässt es sich bequem in ihrer küche oder milchverarbeitungseinrichtung einrichten, ohne dass umfangreiche montage erforderlich ist.hohe leistung: mit einem maximalen milchertrag von bis zu 50 litern pro stunde können sie große mengen milch effizient verarbeiten.leiser betrieb: der hochgeschwindigkeits-rollmotor arbeitet leise, sodass sie während des milchtrennungsprozesses eine nahtlose und unauffällige erfahrung genießen können. Spezifikation: material: edelstahlabmessungen: basisdurchmesser 18 cm; produkthöhe 50 cmmaximale milchmenge: 50 l pro stundemilchschüsselkapazität: 5 lrollergeschwindigkeit: 980011000 u/minkontinuierliche arbeitszeit: 4 stundenleistung: 30 wmotortyp: gleichstrommotoranzahl der festplatten im trommel: 15Die von Ihnen gekaufte V323,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter



-
Wie können steuerliche Anreize Unternehmen dabei unterstützen, umweltfreundlichere Praktiken zu fördern? Welche steuerlichen Anreize könnten dazu beitragen, die Investitionen in erneuerbare Energien zu erhöhen?
Steuerliche Anreize können Unternehmen dazu motivieren, umweltfreundlichere Praktiken zu implementieren, indem sie Steuervergünstigungen für Investitionen in erneuerbare Energien oder Energieeffizienzmaßnahmen bieten. Diese Anreize könnten beispielsweise Steuererleichterungen für Unternehmen umfassen, die in Solarenergie, Windenergie oder andere nachhaltige Technologien investieren. Durch solche steuerlichen Anreize können Unternehmen dazu ermutigt werden, in umweltfreundliche Lösungen zu investieren und dadurch ihren ökologischen Fußabdruck zu reduzieren. **
-
Was sind die potenziellen Vorteile und Anreize, die Unternehmen durch steuerliche Entlastungen oder Förderprogramme erhalten können?
Unternehmen können durch steuerliche Entlastungen ihre Steuerlast reduzieren und dadurch ihre Gewinne steigern. Zudem können sie durch Förderprogramme finanzielle Unterstützung erhalten, um Investitionen zu tätigen oder Arbeitsplätze zu schaffen. Diese Maßnahmen können die Wettbewerbsfähigkeit und langfristige Entwicklung des Unternehmens stärken. **
-
Wie können Steuermaßnahmen dazu beitragen, die wirtschaftliche Entwicklung eines Landes positiv zu beeinflussen? Welche Auswirkungen haben steuerliche Anreize auf die Investitionstätigkeit von Unternehmen?
Steuermaßnahmen können die wirtschaftliche Entwicklung eines Landes positiv beeinflussen, indem sie Anreize für Investitionen schaffen, das Wachstum fördern und die Wettbewerbsfähigkeit stärken. Steuerliche Anreize können Unternehmen dazu ermutigen, mehr zu investieren, neue Arbeitsplätze zu schaffen und Innovationen voranzutreiben. Dadurch kann die Investitionstätigkeit gesteigert werden, was langfristig zu einem nachhaltigen Wirtschaftswachstum führt. **
-
Wie beeinflusst die Steuergesetzgebung die Wirtschaftstätigkeit eines Landes? Welche Rolle spielen steuerliche Anreize und Regelungen für Unternehmen und Bürger?
Die Steuergesetzgebung beeinflusst die Wirtschaftstätigkeit eines Landes, indem sie die Höhe der Steuern festlegt, die Unternehmen und Bürger zahlen müssen. Steuerliche Anreize wie Steuervergünstigungen oder Abschreibungen können Unternehmen dazu motivieren, zu investieren und zu expandieren. Regelungen wie Steuern auf Einkommen oder Konsum können das Verhalten der Bürger beeinflussen und die Wirtschaftstätigkeit beeinträchtigen. **

Wie können Regierungen die Elektromobilitätsförderung durch steuerliche Anreize, Infrastrukturinvestitionen und Bildungskampagnen vorantreiben, um den Übergang zu umweltfreundlicheren Verkehrsmitteln zu unterstützen?
Regierungen können die Elektromobilitätsförderung durch steuerliche Anreize wie z.B. Steuervergünstigungen für den Kauf von Elektrofahrzeugen oder die Förderung von Ladestationen vorantreiben. Zudem können sie in die Infrastruktur investieren, indem sie den Ausbau von Ladestationen und die Modernisierung des öffentlichen Verkehrsnetzes unterstützen. Darüber hinaus können Bildungskampagnen gestartet werden, um die Vorteile von Elektrofahrzeugen zu kommunizieren und das Bewusstsein für umweltfreundlichere Verkehrsmittel zu schärfen. Durch diese Maßnahmen können Regierungen den Übergang zu umweltfreundlicheren Verkehrsmitteln unterstützen und die Elektromobilität fördern. **
Wie können Regierungen die Elektromobilitätsförderung durch steuerliche Anreize, Infrastrukturinvestitionen und Förderprogramme vorantreiben, um den Übergang zu umweltfreundlicheren Verkehrsmitteln zu unterstützen?
Regierungen können die Elektromobilitätsförderung durch steuerliche Anreize wie z.B. Steuervergünstigungen für den Kauf von Elektrofahrzeugen oder die Einführung von emissionsbezogenen Steuern vorantreiben. Zudem können sie in die Infrastruktur investieren, indem sie den Ausbau von Ladestationen für Elektrofahrzeuge fördern und den Bau von Fahrradwegen und Fußgängerzonen unterstützen. Darüber hinaus können Regierungen Förderprogramme auflegen, die den Kauf von Elektrofahrzeugen subventionieren oder Anreize für Unternehmen schaffen, umweltfreundliche Transportlösungen zu implementieren. Durch diese Maßnahmen können Regierungen den Übergang zu umweltfreundlicheren Verkehrsmitteln unterstützen und die Elektrom **
Top-Angebote
Produkte zum Begriff Steuerliche Anreize:
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Verrechnungspreise, Fachbücher von Eva Greil, Stefan Greil, Katharina Becker, Felix Loose, Kerstin DaigfussDas Fachbuch "Steuerliche Verrechnungspreise" von Kiehl bietet einen fundierten und praxisorientierten Einstieg in das komplexe Thema der Verrechnungspreise. Anhand einer fiktiven Unternehmensgruppe und deren grenzüberschreitenden Transaktionen wird der Leser durch eine strukturierte Fallstudie geführt. Jedes Kapitel behandelt spezifische Aspekte, die auf den gemeinsamen Ausgangsfall Bezug nehmen, und orientiert sich an den OECD-Verrechnungspreisleitlinien. Die aktualisierte Neuauflage enthält neue Kapitel zu Anzeigepflichten, der Unterstützung durch künstliche Intelligenz, ESG-Kriterien sowie zur globalen Mindestbesteuerung. Dieses Handbuch richtet sich sowohl an Einsteiger, die die Grundlagen der steuerlichen Verrechnungspreise erlernen möchten, als auch an erfahrene Praktiker, die ihr Wissen vertiefen wollen. Es bietet eine klare Orientierung und Sensibilisierung für die Herausforderungen im Bereich der Verrechnungspreise.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirken sich steuerliche Anreize auf die Wirtschaft aus?
Steuerliche Anreize können Unternehmen dazu motivieren, mehr zu investieren und zu expandieren, was das Wirtschaftswachstum fördert. Sie können auch Anreize schaffen, um Innovationen voranzutreiben und die Wettbewerbsfähigkeit zu stärken. Allerdings können sie auch zu Einnahmeausfällen für den Staat führen, wenn sie nicht ausgewogen und effektiv gestaltet sind. **
-
Was sind einige gängige steuerliche Anreize, die Unternehmen dazu ermutigen, in erneuerbare Energiequellen zu investieren?
Einige gängige steuerliche Anreize, die Unternehmen dazu ermutigen, in erneuerbare Energiequellen zu investieren, sind Steuergutschriften für erneuerbare Energieinvestitionen, beschleunigte Abschreibungen für erneuerbare Energieanlagen und Steuerbefreiungen für Einkommen aus erneuerbaren Energieprojekten. Diese Anreize helfen Unternehmen, die Kosten für den Übergang zu sauberer Energie zu senken und machen Investitionen in erneuerbare Energien wirtschaftlich attraktiver. **
-
Wie können steuerliche Anreize Unternehmen dabei unterstützen, umweltfreundlichere Praktiken zu fördern? Welche steuerlichen Anreize könnten dazu beitragen, die Investitionen in erneuerbare Energien zu erhöhen?
Steuerliche Anreize können Unternehmen dazu motivieren, umweltfreundlichere Praktiken zu implementieren, indem sie Steuervergünstigungen für Investitionen in erneuerbare Energien oder Energieeffizienzmaßnahmen bieten. Diese Anreize könnten beispielsweise Steuererleichterungen für Unternehmen umfassen, die in Solarenergie, Windenergie oder andere nachhaltige Technologien investieren. Durch solche steuerlichen Anreize können Unternehmen dazu ermutigt werden, in umweltfreundliche Lösungen zu investieren und dadurch ihren ökologischen Fußabdruck zu reduzieren. **
-
Was sind die potenziellen Vorteile und Anreize, die Unternehmen durch steuerliche Entlastungen oder Förderprogramme erhalten können?
Unternehmen können durch steuerliche Entlastungen ihre Steuerlast reduzieren und dadurch ihre Gewinne steigern. Zudem können sie durch Förderprogramme finanzielle Unterstützung erhalten, um Investitionen zu tätigen oder Arbeitsplätze zu schaffen. Diese Maßnahmen können die Wettbewerbsfähigkeit und langfristige Entwicklung des Unternehmens stärken. **
Ähnliche Suchbegriffe für Steuerliche Anreize
-
Fortschritt-Socke - 43-46Zebrastreifen to go. Von wegen Anhalten, unsere Socken sind textiler Fortschritt: modernes Gewebe mit langem Leben und dezenter Optik. Pflegeleicht und gepflegt gefertigt in der Lombardei laden sie ein zur Passeggiata, dem italienischen Ritual des Flanierens. Halten aber auch klaglos einen Marathon aus. Stehenbleiben werden da höchstens andere, um sie in Kombination mit klassischem Schuhwerk oder Sneakers hinreichend bewundern zu können.15,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Milchcremeseparator, Edelstahl, hohe Effizienz, Dunkelkhakieffiziente trennung: dieses produkt verwandelt schnell rohoder vollmilch in sahne und magermilch, sodass sie zeit und mühe bei ihren milchverarbeitungsaufgaben sparen.benutzerfreundliches design: für den einsatz auf dem tisch konzipiert, lässt es sich bequem in ihrer küche oder milchverarbeitungseinrichtung einrichten, ohne dass umfangreiche montage erforderlich ist.hohe leistung: mit einem maximalen milchertrag von bis zu 50 litern pro stunde können sie große mengen milch effizient verarbeiten.leiser betrieb: der hochgeschwindigkeits-rollmotor arbeitet leise, sodass sie während des milchtrennungsprozesses eine nahtlose und unauffällige erfahrung genießen können. Spezifikation: material: edelstahlabmessungen: basisdurchmesser 18 cm; produkthöhe 50 cmmaximale milchmenge: 50 l pro stundemilchschüsselkapazität: 5 lrollergeschwindigkeit: 980011000 u/minkontinuierliche arbeitszeit: 4 stundenleistung: 30 wmotortyp: gleichstrommotoranzahl der festplatten im trommel: 15Die von Ihnen gekaufte V323,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Fortschritt, Sachbücher von Ulrich MacholdÜber Jahrhunderte prägte eine zentrale Überzeugung das Selbstverständnis der westlichen Gesellschaften: dass die Zukunft besser sein kann als die Gegenwart. Fortschritt wird verstanden als Verbindung von wissenschaftlicher Erkenntnis, technischer Innovation, wirtschaftlicher Entwicklung und politischer Freiheit und bildete das Fundament dieser Erzählung. Heute ist dieses Zukunftsnarrativ jedoch brüchig geworden. Seit den 1970er-Jahren dominieren zunehmend Krisendiagnosen, Skepsis gegenüber Technologie und Zweifel an der Gestaltbarkeit der Zukunft. Das Buch untersucht diese Entwicklung und fragt, welche Folgen der Verlust einer positiven Fortschrittserzählung für Politik, Wirtschaft und Gesellschaft hat. Ulrich Machold zeichnet die historische Entstehung des Fortschrittsgedankens von Aufklärung und Industrialisierung bis zur Gegenwart nach und analysiert die Gründe für seine Krise - von den Erfahrungen des 20. Jahrhunderts über technologische Ambivalenzen bis hin zu kulturellen und politischen Verschiebungen. Zugleich zeigt der Band, dass gerade die Gegenwart von tiefgreifenden technologischen und gesellschaftlichen Umbrüchen geprägt ist, die neue Chancen eröffnen. Anhand zahlreicher Beispiele aus Wissenschaft, Wirtschaft und Technologie entwickelt er die Perspektive einer modernen Fortschrittserzählung, die Wohlstand, Freiheit und gesellschaftliche Handlungsfähigkeit miteinander verbindet. So versteht sich das Buch als Plädoyer für eine erneuerte Idee des Fortschritts als kultureller Motor, politisches Projekt und notwendige Orientierung für die Zukunft demokratischer Gesellschaften.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Steuermaßnahmen dazu beitragen, die wirtschaftliche Entwicklung eines Landes positiv zu beeinflussen? Welche Auswirkungen haben steuerliche Anreize auf die Investitionstätigkeit von Unternehmen?
Steuermaßnahmen können die wirtschaftliche Entwicklung eines Landes positiv beeinflussen, indem sie Anreize für Investitionen schaffen, das Wachstum fördern und die Wettbewerbsfähigkeit stärken. Steuerliche Anreize können Unternehmen dazu ermutigen, mehr zu investieren, neue Arbeitsplätze zu schaffen und Innovationen voranzutreiben. Dadurch kann die Investitionstätigkeit gesteigert werden, was langfristig zu einem nachhaltigen Wirtschaftswachstum führt. **
-
Wie beeinflusst die Steuergesetzgebung die Wirtschaftstätigkeit eines Landes? Welche Rolle spielen steuerliche Anreize und Regelungen für Unternehmen und Bürger?
Die Steuergesetzgebung beeinflusst die Wirtschaftstätigkeit eines Landes, indem sie die Höhe der Steuern festlegt, die Unternehmen und Bürger zahlen müssen. Steuerliche Anreize wie Steuervergünstigungen oder Abschreibungen können Unternehmen dazu motivieren, zu investieren und zu expandieren. Regelungen wie Steuern auf Einkommen oder Konsum können das Verhalten der Bürger beeinflussen und die Wirtschaftstätigkeit beeinträchtigen. **
-
Wie können Regierungen die Elektromobilitätsförderung durch steuerliche Anreize, Infrastrukturinvestitionen und Bildungskampagnen vorantreiben, um den Übergang zu umweltfreundlicheren Verkehrsmitteln zu unterstützen?
Regierungen können die Elektromobilitätsförderung durch steuerliche Anreize wie z.B. Steuervergünstigungen für den Kauf von Elektrofahrzeugen oder die Förderung von Ladestationen vorantreiben. Zudem können sie in die Infrastruktur investieren, indem sie den Ausbau von Ladestationen und die Modernisierung des öffentlichen Verkehrsnetzes unterstützen. Darüber hinaus können Bildungskampagnen gestartet werden, um die Vorteile von Elektrofahrzeugen zu kommunizieren und das Bewusstsein für umweltfreundlichere Verkehrsmittel zu schärfen. Durch diese Maßnahmen können Regierungen den Übergang zu umweltfreundlicheren Verkehrsmitteln unterstützen und die Elektromobilität fördern. **
-
Wie können Regierungen die Elektromobilitätsförderung durch steuerliche Anreize, Infrastrukturinvestitionen und Förderprogramme vorantreiben, um den Übergang zu umweltfreundlicheren Verkehrsmitteln zu unterstützen?
Regierungen können die Elektromobilitätsförderung durch steuerliche Anreize wie z.B. Steuervergünstigungen für den Kauf von Elektrofahrzeugen oder die Einführung von emissionsbezogenen Steuern vorantreiben. Zudem können sie in die Infrastruktur investieren, indem sie den Ausbau von Ladestationen für Elektrofahrzeuge fördern und den Bau von Fahrradwegen und Fußgängerzonen unterstützen. Darüber hinaus können Regierungen Förderprogramme auflegen, die den Kauf von Elektrofahrzeugen subventionieren oder Anreize für Unternehmen schaffen, umweltfreundliche Transportlösungen zu implementieren. Durch diese Maßnahmen können Regierungen den Übergang zu umweltfreundlicheren Verkehrsmitteln unterstützen und die Elektrom **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.